“El reto al que se enfrentan los gestores forestales actuales consiste en identificar un régimen de incendios que minimice los impactos en la sociedad. Para ello es necesario comprender un amplio abanico de valores económicos, medioambientales y sociales” (Gazzard et al., 2020)
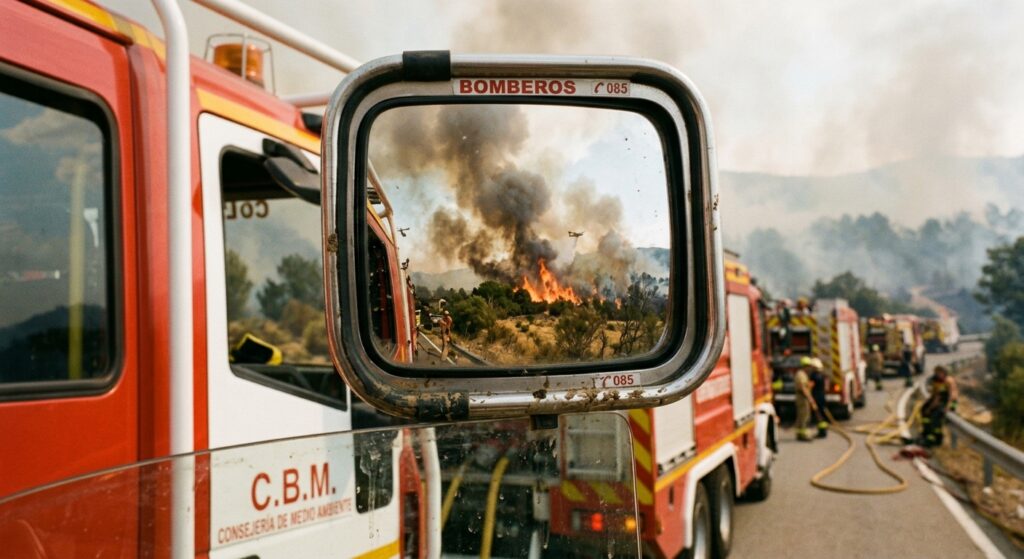
En los últimos años y, por desgracia, en los últimos meses han proliferado multitud de entrevistas, posts y comentarios de todo tipo sobre los incendios forestales, sus causas, sus consecuencias y los problemas que ocasionan. Como ya he comentado en alguna otra ocasión, no me considero experto en estos temas y mi aproximación es tangencial, centrándome más en la tierra forestal que en el incendio en sí. Sin embargo, uno de los aspectos que más me sorprenden asociados a estos tristes fenómenos es la pasividad (quizá esté rozando el eufemismo al utilizar esta palabra) sobre la forma de explicar lo que ha ocurrido. Así, mi impresión es que las métricas utilizadas se mantienen inamovibles año tras año, y priman dos: las hectáreas recorridas por el fuego y los medios y costes de su extinción. Partiendo de la base que disponer una batería de indicadores, KPIs, etc. para este problema resulta complejo, y la ausencia de una estrategia a nivel nacional (a diferencia, por ejemplo, de la bioeconomía) también ayuda a ensombrecer este contexto. Sin embargo, creo que resulta imprescindible fijar indicadores en unidades monetarias con el fin de asimilar este problema al de otras emergencias y, entre otras muchas razones, justificar actuaciones y asignar mejor los recursos.
Debo recordar que en un parte de un incendio forestal se debe cubrir un apartado dedicado a la valoración de las pérdidas en productos mediatos (“valoración económica”) y a las pérdidas en otros servicios ecosistémicos ( “valoración ambiental”). Pues bien, en los últimos años esos datos se hurtan del análisis e incluso en las últimas instrucciones a las que he accedido de cómo rellenar el parte de incendios (año 2021) se dice que está en discusión la metodología y que debe actualizarse la referida a la valoración ambiental. Sin duda se trata de una discusión dilatada en el tiempo porque no he visto avances al respecto en fechas más recientes. En definitiva, esta inacción conlleva un incentivo perverso: parece que se quiere trasladar que los incendios forestales no causan pérdidas económicas a excepción de los costes derivados de su extinción, con independencia que ardan 10.000, 50.000 o 500.000ha cada año. Es decir, el coste de extinción siempre supera el valor (oficialmente no existe) de lo que arde. ¿Es la idea que quiere trasladar desde el MITERD? ¿Se acepta sin más que en el Consorcio de Compensación de Seguros sólo se hable de seguros relacionados con los incendios forestales a los asociados al personal que trabaje en extinción? En esta línea, si se revisa el barómetro anual de las catástrofes en España se puede comprobar que se excluyen el valor de los daños ocasionados por incendios forestales, debido a que la fuente que utilizan principalmente son datos de seguros. La conclusión parece inmediata: ¿no se considera una catástrofe los terribles episodios de incendios sufridos en los últimos años? En definitiva, y sin entrar en intencionalidades, se puede colegir que no aparecer en estas fuentes difumina y reduce el impacto de los incendios forestales en la sociedad.
Con todo ello, y sin que sea una panacea universal, parece que estimular la adopción de seguros forestales puede ser una línea sensata. Sin embargo, el sector forestal, a pesar de ser superficialmente el más importante en la España rural, presenta una ínfima importancia en los seguros agrarios españoles. Aunque hasta ahora se centraban en ciertas plantaciones, su implantación es muy reducida. El último dato que he visto (ENESA) no llega a las 60.000ha adscritas al seguro forestal, y los datos de AGROSEGURO se cifran en 62.000ha en el año 2023. Si lo comparamos con la superficie forestal arbolada en España, son cifras paupérrimas. Dicho lo cual, cabe insistir en que un seguro no disminuye los daños físicos per se, pero puede ayudar en la mitigación de los daños ocasionados, dependiendo sobre todo de que las primas incluyan el riesgo correctamente, como que existan incentivos para optar por esta alternativa y, subsidiariamente, de las obligaciones que pudiera imponer a la propiedad. Esta idea resulta interesante por ejemplo en propiedades situadas en zonas periurbanas o simplemente (p. ej., segunda residencias) cuando los predios albergan viviendas y están situados cerca de masas forestales. Y no haría falta recordar que estamos en un contexto de cambio climático, con todo lo que ello supone en cuanto a la incorporación en el análisis de riesgos ambientales que anteriormente no se tenían en cuenta en las valoraciones de fincas rústicas.
Desde el punto de vista privado creo que hace falta una mayor conciencia sobre un potencial impacto de un incendio en un terreno rústico. Visto que cada vez son más impredecibles y abarcan superficies cada vez mayores, surge la necesidad de nuevas medidas. Cualquier propietario debe comenzar a pensar que sí, disponer de árboles en un predio como el que me acabo de referir seguro que incrementa el valor del mismo, pero también debe ser consciente que un exceso de árboles, o una falta de atención en cuanto a su tratamiento, reducen dicho valor. Por ello no sería descabellado disponer (por lo menos para poder vender esa vivienda) de un seguro y donde quede reflejado que se cumplen ciertas medidas que pueden mitigar en esa finca el avance de un hipotético fuego. Y sería partidario que las viviendas (que nadie dude que existen) que se hayan en situación irregular, sin planes de protección ni aseguradas se les aplique un triaje en el caso de una extinción. Para el resto de los propietarios privados (sin vivienda asociada) un seguro no debe ser obligatorio de entrada, pero se puede estimular su adopción vinculando la opción de recibir ayudas o subvenciones a su existencia. Por otro lado, la importancia que le estoy otorgando a los seguros no tiene que ver con intereses espurios. Es una medida resiliente, que ayuda a mitigar problemas futuros, otorga transparencia a todo el sistema, acelera la recuperación post-incendio y puede proporcionar información para la gestión (por ejemplo, a partir de las valoraciones de las aseguradoras se puede estimar el valor del predio). Aunque el citado barómetro de catástrofes en España (2024) señala los efectos positivos de la adopción de este tipo de seguros en catástrofes, en la literatura especializada no existe una unanimidad total sobre los efectos de los mismos. Sin embargo, parece que los pros se imponen a las contras. Por último, si nos vamos a otros países, sí que es frecuente observar su existencia. Un dato que puede sorprender es que en Noruega ya existían seguros forestales asociados a los incendios… en 1898.
Si nos movemos del lado privado al público, parece que las diversas Administraciones pueden disponer de otros medios para no tener que acudir a los seguros, pero sí que deben manejar otros instrumentos que están a su alcance.. Así, y a pesar de la profunda alergia del MITERD (seguimos con los eufemismos) a aportar datos medidos en unidades monetarias asociados con las masas forestales, ello no excluye que debe ser mucho más diligente en algunas actuaciones. Además de esa idea de una estrategia nacional de incendios forestales, otra sería, como he comentado anteriormente, promover y estimular los seguros forestales (las estadísticas hablan por sí solas de su grado de penetración), ya que su mayor implantación requiere de un apoyo institucional (el mismo que se ejerce en los seguros agrícolas, por poner un ejemplo). Además, se pueden nombrar otras tareas en las cuales puede insistir. Así, atendiendo a la opinión de muchos expertos que abogan por unos paisajes más heterogéneos, con menos contigüidades en cuanto a la especie principal y la edad del arbolado, cabría preguntarse si los documentos de gestión a una escala espacial superior a la del monte (PORF, PORN, etc.) están adaptados a la problemática actual de los incendios forestales, o si se están fomentando actuaciones para romper esas contigüidades y favorecer dichos mosaicos. Aunque algunas actuaciones se sitúan a nivel autonómico, desde el Ministerio se podría incentivar la adopción de medidas voluntarias que permitan que, en algunas zonas sensibles, propietarios privados cedan por un tiempo determinado zonas de sus montes para establecer franjas no arboladas, cortafuegos, etc. Un ejemplo de ello, aunque en otra dirección (no gestionar) son los incentivos económicos que se ofrecen en otros países (p.ej., “Conservation Reserve Program” en USA). La idea es que los propietarios sean compensados anualmente por, al menos, el coste de oportunidad de no aprovechar sus predios y eso conlleva necesariamente una valoración de los activos forestales, lo que permitiría imputar fácilmente el valor de las pérdidas si se produjera un incendio. Debo insistir en que estoy hablando de un acuerdo voluntario, reversible y no de ocupaciones del terreno a través de opciones inverecundas y maximalistas.
Por otro lado, conviene resaltar la otra cara de la moneda si se dispone de valoraciones adecuadas que permitan cuantificar en términos monetarios lo que se pierde en un incendio forestal. Así, uniendo esa información con escenarios fiables sobre lo que hubiera podido pasar en un determinado monte si se hubieran hecho ciertas actuaciones selvícolas, se podría aportar una estimación de la reducción de dichas pérdidas. Es decir, ese análisis contrafactual ayudaría a visibilizar (con números) las acciones de prevención y justificarían en muchos casos este tipo de acciones. Aunque partimos de números que no son (ni pueden serlo) exactos en cuanto a las valoraciones de los incendios y al impacto del fuego según ciertas modelizaciones (situación no real), el gran avance de la ciencia forestal en España, en estos y otros temas, permitiría llegar a cifras con un grado de precisión aceptable. Por cierto, un artículo recientemente publicado en la revista Science realiza este tipo de análisis para comprobar si los tratamientos para reducir el combustible en masas forestales (p.ej., quemas prescritas) son efectivos, y cuál sería el valor de la reducción de las pérdidas asociadas a un incendio si se hubieran adoptado esas medidas. Los resultados, aún con limitaciones, son bastante positivos y concluyentes al respecto. Finalmente, creo que se han aportado razones para justificar que los incendios no sólo se midan en unidades de superficie y de extinción. Y quisiera concluir esta entrada con otro comentario relacionado: la incertidumbre vinculada al riesgo de incendios puede provocar efectos no deseados por ejemplo en la ejecución de inversiones en zonas rurales. Todo lo que sea mitigar ese riesgo, directa o indirectamente, influye en potenciales decisiones de emprendimiento que pueden ayudar a atenuar el despoblamiento rural.